Compra de imóvel de leilão: riscos e como orientar
Entenda os riscos e as vantagens da compra de imóvel de leilão e veja como orientar o cliente sobre edital, custos, ocupação e próximos passos.
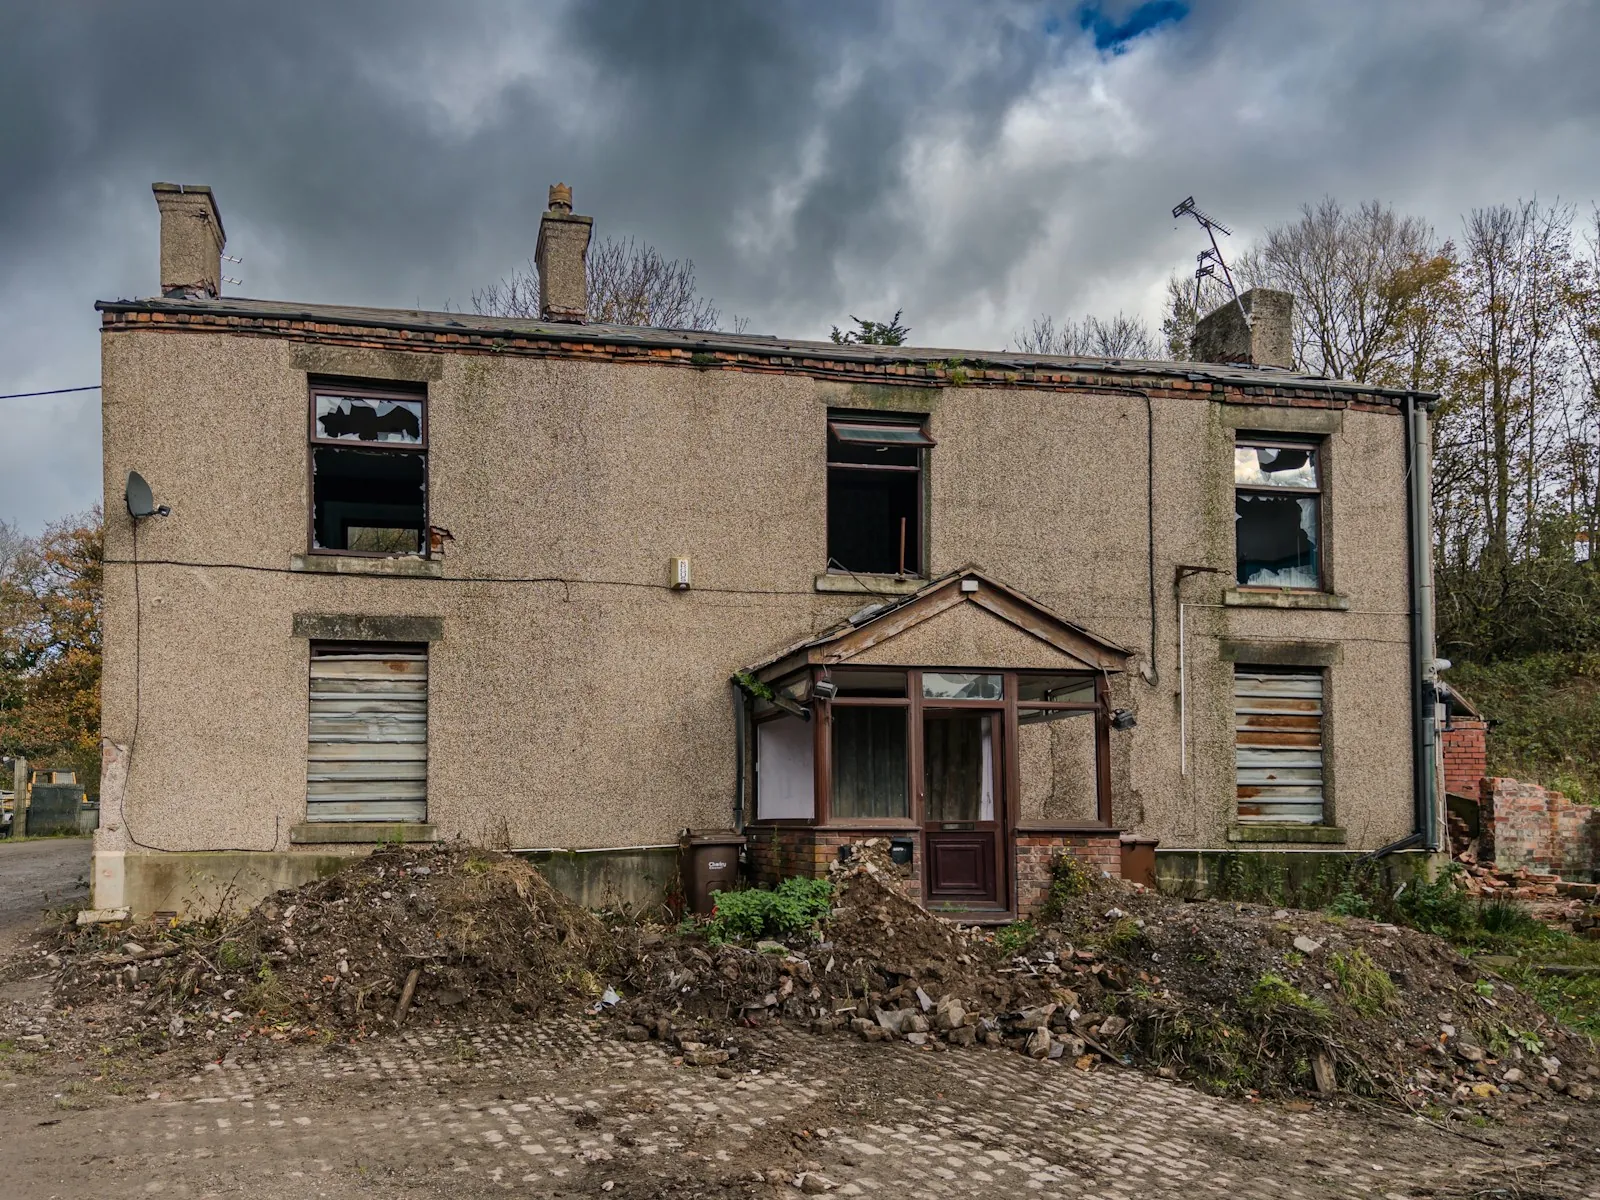
O cliente manda um anúncio de imóvel de leilão no WhatsApp e pergunta: “Está muito abaixo do preço. Fecho?” A compra de imóvel de leilão pode, sim, representar uma oportunidade. Mas o lance não é o custo total, e o anúncio raramente conta a história inteira. Seu papel como corretor é ajudar a separar o que está confirmado do que ainda precisa ser investigado, sem vender segurança que você não pode garantir.
Compra de imóvel de leilão: quando o desconto merece atenção
Um preço inicial abaixo do que o cliente espera pagar chama atenção, mas não basta para concluir que o imóvel está barato. Compare o valor com imóveis semelhantes na mesma região e em condições parecidas. Um apartamento ocupado, sem visita interna e com necessidade de reforma não deve ser comparado diretamente a uma unidade desocupada, reformada e pronta para morar.
Use a comparação como triagem, não como promessa de valorização. Por exemplo, imagine que o cliente avalie um imóvel com lance inicial de R$ 300 mil e encontre unidades semelhantes anunciadas por R$ 400 mil. A diferença de R$ 100 mil parece relevante, mas pode diminuir quando entram comissão do leiloeiro, despesas do processo, regularização, condomínio, tributos, reparos e o tempo até conseguir usar ou revender o bem. São valores hipotéticos; cada edital e situação têm custos próprios.
Também é importante distinguir lance inicial de preço final. Pode haver disputa, regras para lances e prazos específicos. Oriente o cliente a definir antes um limite máximo considerando o custo total e o dinheiro que precisará manter disponível. Se o cálculo só funciona quando tudo dá certo e sem gasto extra, a margem de segurança está pequena demais.
Uma boa pergunta para a conversa inicial é: “Você quer morar, investir ou revender?” O objetivo muda o que precisa ser analisado. Para moradia, ocupação e prazo pesam muito. Para investimento, contam também liquidez, custo de manutenção e possibilidade real de regularização. Sem essa conversa, o cliente pode perseguir o desconto e ignorar se aquele imóvel serve para o plano dele.
Como analisar edital e documentos do imóvel de leilão
O edital é o ponto de partida, não um documento para ler só na véspera do lance. Ali podem estar descritos o tipo de leilão, as condições de pagamento, os prazos, a comissão, a situação de ocupação e a atribuição de despesas. As regras variam conforme o caso. Não trate um leilão judicial como se tivesse necessariamente as mesmas condições de um extrajudicial.
Leia também os documentos disponíveis sobre o imóvel e o procedimento. Confira endereço, matrícula, descrição da unidade, área, vaga e eventuais divergências entre o anúncio e os registros. Uma diferença de metragem ou uma vaga descrita de modo impreciso merece esclarecimento antes de o cliente assumir qualquer compromisso. O corretor pode organizar as perguntas, mas questões sobre validade, efeitos do processo e estratégia jurídica devem ser encaminhadas a um advogado.
Faça uma lista do que está confirmado, do que está pendente e de quem pode verificar cada ponto. Uma consulta ao cartório pode ajudar a entender o registro; a administradora ou o condomínio pode informar valores em aberto, mas a responsabilidade por essas despesas precisa ser verificada no edital e com orientação profissional. Não prometa que uma dívida será cancelada ou transferida sem confirmação específica.
- Confirme se endereço, matrícula e descrição correspondem ao imóvel anunciado.
- Identifique prazos, forma de pagamento e comissão previstos no edital.
- Verifique o que o documento informa sobre ocupação e despesas.
- Registre dúvidas e encaminhe questões jurídicas a um advogado.
Para organizar os custos que também aparecem em uma compra convencional, vale consultar o guia sobre entrada, ITBI e escritura na compra de imóvel. No leilão, some essas despesas apenas depois de verificar quais se aplicam àquela operação.
Imóvel ocupado, dívidas e custos: o que pode mudar a conta
A ocupação é uma das informações que mais alteram a decisão do comprador. Um imóvel ocupado pode exigir medidas e tempo até que o cliente consiga entrar, reformar ou colocar à venda. Não prometa uma data para desocupação nem apresente a retirada de ocupantes como simples etapa operacional. O caminho depende da situação concreta e deve ser analisado por um advogado.
Se o edital ou as informações disponíveis não deixam claro quem está no imóvel, trate isso como pendência relevante. A falta de acesso interno também impede avaliar instalações, danos, infiltrações e estado de conservação. Fotos externas e imagens antigas não substituem uma vistoria. O cliente precisa entender que pode estar assumindo incertezas sobre o estado físico da unidade.
Monte uma planilha simples com o que já é conhecido e o que ainda pode gerar despesa. Inclua lance, comissão, impostos e registros aplicáveis, possíveis débitos, reforma, manutenção e custos associados à ocupação. Separe valores confirmados de estimativas. Se não houver como obter um orçamento confiável para reparos, indique uma faixa de risco em vez de apresentar um número como certo.
Outro erro comum é usar todo o dinheiro disponível no lance e deixar o cliente sem reserva para despesas posteriores. Imagine, apenas como exemplo, alguém que separa R$ 320 mil para comprar e descobre que também precisará arcar com reparos e meses de custos antes de usar o imóvel. O problema não é só o valor final, mas a falta de liquidez no momento em que a despesa aparece.
Como referência de abordagem, há também o artigo sobre compra de imóvel de leilão em Blumenau. Use-o como leitura complementar, sem presumir que condições ou procedimentos de um caso local se aplicam automaticamente a outro imóvel.
Como orientar o cliente sem prometer resultado
Seu trabalho é dar estrutura à decisão, não convencer o cliente a dar lance. Comece entendendo a finalidade da compra, o prazo que ele tem e o quanto consegue manter reservado depois do pagamento. Em seguida, apresente os fatos disponíveis e as lacunas. Uma frase útil é: “O preço pode ser interessante, mas ainda precisamos confirmar estes pontos antes de avaliar o risco.” É mais responsável do que chamar o imóvel de oportunidade imperdível.
Na conversa, diferencie claramente informação de edital, informação de terceiros e hipótese. Se o anúncio diz que o imóvel está desocupado, procure a fonte dessa informação e verifique se ela está atualizada. Se o cliente não pode visitar o interior, explique o limite dessa avaliação. Não transforme uma suposição otimista em argumento de venda só porque o cliente já está animado.
Combine próximos passos e responsáveis. O corretor pode levantar comparáveis, reunir documentos e preparar perguntas. Um advogado pode avaliar efeitos jurídicos e riscos do procedimento. O cliente deve confirmar sua capacidade de pagamento e, se necessário, conversar com profissional habilitado sobre sua situação financeira. Regras de tributos, registros e uso de recursos como FGTS podem mudar; confirme a regra vigente com o banco, a prefeitura ou o cartório responsável, conforme o caso.
Se a imobiliária acompanha vários interessados e imóveis, manter histórico de contatos, documentos recebidos e pendências ajuda a evitar que uma informação antiga seja repassada como atual. Dá para testar esse fluxo na prática com o teste grátis de 7 dias do 4imob. A ferramenta organiza o acompanhamento; a análise do caso continua dependendo de documentos e profissionais adequados.
Um roteiro de decisão antes de dar lance
Antes de o cliente participar, faça uma revisão final com critérios objetivos. O imóvel precisa fazer sentido para o objetivo declarado, não apenas ter um lance inicial atraente. Confirme se o cliente leu as condições, conhece os riscos ainda não resolvidos e tem um limite de preço que considera os custos além do lance. Se faltar informação decisiva, a recomendação responsável pode ser esperar ou desistir.
Uma conversa de dez minutos pode seguir esta ordem: primeiro, confirme o motivo da compra; depois, repasse os pontos do edital e da documentação; em seguida, revise custos conhecidos e estimados; por fim, liste as incertezas e indique quem deve esclarecê-las. Peça ao cliente que explique com as próprias palavras o que acontece se o imóvel estiver ocupado ou precisar de reparos. Se ele não consegue descrever o risco, provavelmente ainda não está pronto para decidir.
Registre por escrito o que foi apresentado, quais documentos foram consultados e quais dúvidas permanecem. Isso não substitui contrato, parecer jurídico nem análise financeira. Serve para reduzir ruído entre o que o corretor explicou e o que o cliente entendeu. Evite frases como “não tem risco” ou “o imóvel vai valorizar”. Prefira linguagem precisa: “não encontramos essa informação nos documentos consultados” ou “este custo ainda precisa ser confirmado”.
Uma decisão pode ser organizada com três saídas: avançar com as verificações concluídas, aguardar resposta sobre uma pendência importante ou não participar porque o risco ultrapassa o limite do cliente. Se ele decidir avançar, releia as condições e os prazos imediatamente antes do lance, pois não basta confiar em um resumo feito dias antes. Para conhecer as opções de organização disponíveis, veja os planos do 4imob e avalie se fazem sentido para a rotina da sua imobiliária.
Perguntas frequentes
É possível visitar um imóvel antes do leilão?
Depende das condições de acesso e da situação do imóvel. Se não houver visita interna, informe ao cliente que o estado de conservação não foi verificado.
O lance inicial é o custo total da compra?
Não necessariamente. Confira no edital comissão, prazos e despesas aplicáveis e estime custos de registro, tributos, reparos e ocupação.
O corretor pode dizer se o leilão é juridicamente seguro?
Não deve dar garantia jurídica. Pode organizar informações e dúvidas, mas a análise do caso cabe a um advogado.
Antes de encaminhar o próximo imóvel de leilão, abra uma ficha para registrar documentos, custos confirmados e pendências. O 4imob pode ajudar a manter esse acompanhamento organizado; se quiser testar, comece pelo teste grátis de 7 dias.
Organize sua imobiliária em um só lugar
CRM, imóveis, contratos, cobranças e site próprio no 4imob. Teste grátis por 7 dias, sem cartão.
Começar o teste grátis